Ilustrasi
ARTIKEL
Mendirikan sebuah perusahaan dimasa sekarang jangan lagi dianggap seperti barang mewah. Apalagi "PT Perorangan" yang gratis dan amat mudah didirikan. Kita tidak bisa lagi mengira atau memberikan stigma, bahwa seorang yang mendirikan sebuah perusahaan adalah orang kaya yang berduit. Agaknya sekarang sudah tidak berlaku lagi. Bahkan untuk PT biasa pun gampang di abad ini.
Paling termudah adalah mendirikan "PT Perorangan." Secara online simsalabim langsung terbit sertifikat resmi. Legal, sah, anda telah memiliki sebuah perusahaan. Bagaimana dengan membuat Nomor Induk Berusaha (NIB) dan NPWP nya? Kecil dimasa digital ini.
Tujuan diadakannya PT Perorangan oleh Pemerintah, seperti disebutkan dalam sebuah artikel di web Ditjen Pajak dengan judul "Perseroan Perorangan, Apa Itu?" Ialah untuk merealisasikan peningkatan ekosistem investasi dan kegiatan berusaha di Indonesia. Seringkali para pelaku UMKM tidak mengurus legalitas usahanya lantaran persyaratan pendirian badan usaha yang dianggap terlalu rumit," tulisnya.
Tapi kita jangan senang dahulu, dibelakang sana kita belum tahu mungkin ada resiko yang tersembunyi. Ada bahaya yang dapat menjadi perangkap dan tidak pernah kita dengarkan atau muncul dipermukaan selama ini, tapi dia ada! Dia mengintai dibelakang segala kemudahan dan harapan-harapan yang ditawarkan kepada rakyat. Bisa jadi Presiden tidak tahu, wakil rakyat tidak tahu, penegak hukum tidak tahu, para hakim dan agamawan penjaga moral bangsa tidak tahu.
Seorang sumber yang dapat dipercaya menceritakan, awalnya dirinya mendirikan satu buah Perusahaan Perorangan dan pada 10 Agustus 2025 berhasil mendapatkan sertifikat pendirian Perseroan. Lalu membuat Nomor Induk Berusaha (NIB) dan NPWP di Kantor Pelayanan Pajak setempat.
Perusahaan jenis perorangan ini pada awalnya dimaksudkan untuk tujuan suatu usaha. Tetapi baru 6 bulan berdiri, PT Perorangan ini terpaksa harus ia bubarkan, karena menurut informasi jenis PT Perorangan tidak dapat untuk melakukan usaha yang dikehendakinya, kecuali srbagai PT biasa.
Ia pun membuat sertifikat pembubaran secara online dan akhirnya mendapat sertifikat pembubaran dari Kementrian Hukum RI tertanggal 2 Januari 2026. Artinya, baru berjalan 6 bulan perusahaan perorangan tadi sudah ia bubarkan.
Selama 6 bulan tersebut perusahaan perorangan tadi tidak menghasilkan apa-apa sama sekali atau nihil penghasilan, "nol."
Ia kemudian mendirikan PT biasa dan memiliki NIB serta NPWP baru untuk perusahaan yang akan ia rintis berikutnya.
Karena adanya perusahaan baru, pada 19 Juni 2026 ia mengajukan penghapusan NPWP untuk PT Perorangan sebelumnya dan mendapat Bukti Penerimaan Surat dari Kantor Pelayanan Pajak.
Oleh karena orang baru di dunia usaha dan baru akan merintis usaha, maka sejak mengurus penghapusan NPWP ia merasa tidak perlu lagi melaporkan SPT Tahunan untuk perusahaan yang sudah bubar dan sedang diurus penghapusan NPWP nya di Kantor Pelayanan Pajak. Ia berpikir, di era digital sekarang Kantor Pajak pasti sudah tahu perusahaan tadi telah bubar dan tidak menghasilkan apa-apa selama 6 bulan. Logika yang lumrah.
Tetapi ternyata, ia menerima Surat Panggilan tertanggal 26 Agustus 2026. Dalam Rangka Pertemuan Sehubungan Dengan Pemeriksaan Penghapusan NPWP untuk menguji kepatuhan yang harus dihadirinya.
Ia juga menandatangi berkas dengan cap stempel perusahaan yang telah diakui Kementerian Hukum telah bubar. Berikutnya ia menerima kode billing tagihan agar membayar denda sebesar Rp 1.000.000 dan ia bayar di tengah usahanya yang masih susah payah membangun usaha.
Dalam mengajukan tagihan, Kantor Pajak menyertai dalil-dalil berbagai peraturan yang memperkuat adanya tagihan denda tersebut. Namun pada intinya semua berpangkal dari sebuah frasa "wajib melaporkan usahanya" yang tercantum pada Undang - Undang No.7 Tahun 2021 Tentang Harmonisasi Peraturan Perpajakan.
Dengan frasa tersebut Kantor Pajak tetap dapat mengenakan denda kepada badan usaha atau perusahaan yang tidak melaporkan usahanya melalui Surat Pemberitahuan Tahunan (SPT) kepada Kantor Pajak. Walaupun telah resmi dibubarkan Kementerian Hukum dan tidak beroperasi lagi serta tidak meninggalkan kewajiban pajak sama sekali.
Denda tadi bukan karena tidak membayar pajak, tetapi karena tidak melapor. Padahal perusahaannya sah diakui hukum negara sudah tidak ada.
Kejadian seperti ini banyak terjadi pada pelaku usaha yang sudah membubarkan perusahaannya di Kementerian Hukum, yang secara alamiah akan merasa tidak perlu lagi melaporkan pajak. Mereka memiliki logika yang harus diakui memang wajar secara akal sehat dan dapat dimaklumi oleh hati nurani.
Tetapi justru karena pemahaman yang memandang lumrah inilah tahu-tahu tagihan denda mereka sudah bertumpuk berkali lipat tahun demi tahun. Oleh karena sebuah aturan administratif berupa wajib melapor. Bukan karena kasus pidana atau kasus perdata atau perilaku buruk yang merugikan masyarakat, apalagi penggelapan pajak, tetapi sebuah pemenuhan administratif untuk sesuatu yang tidak ada.
Saat pemeriksaan untuk pengajuan penghapusan NPWP pun pemohon diminta membawa cap stempel perusahaan yang sudah tidak ada untuk dicap pada beberapa berkas. Menggunakan cap stempel perusahaan yang tidak ada (?).
Sudah beberapa masyarakat yang menilai aturan "wajib melapor" atas perusahaan yang tidak ada dan tak ada kewajiban pajak ini sebagai peraturan yang zalim. Ini bahkan di tulis oleh Fikawati, pegawai Direktorat Jenderal Pajak di web resmi Ditjen Pajak.
"Masih lekat di ingatan ketika seorang wajib pajak mengungkapkan kekecewaannya, “Ini zolim, perusahaan sudah lama tutup, tapi tetap masih harus bayar utang pajak. Seharusnya kantor pajak sudah tahu kalau perusahaan ini sudah lama tutup. Kami kan sudah mengurus akta pembubaran sudah lama, jadi tidak ada alasan bagi perusahaan untuk membayar tunggakan pajak sebagai syarat penghapusan NPWP,” tulisnya menceritakan keluhan masyarakat.
Sebenarnya "wajib melaporkan usaha" tidak perlu ada seandainya Kantor Pajak sudah terintegrasi secara elektronik ke Kementrian Hukum atau ke Bank milik perusahaan tadi. Dengan sistim digital yang telah terintegrasi secara otomatis dapat diketahui sebuah perusahaan yang sudah bubar atau sudah beres kewajiban perpajakannya. Namun rupanya Kantor Pajak masih menyukai sebagai "pemain tunggal" (tak terintegrasi).
Kantor Pajak juga dinilai tidak memedulikan keputusan lembaga lainnya seperti pembubaran badan usaha oleh Kementrian Hukum yang sah. Tidak mau tahu, yang penting pada UU ada frasa "wajib melaporkan usahanya."
Kantor Pajak hanya melihat pada aturan yang dimiliki mereka sendiri, yaitu perusahaan "wajib melaporkan usahanya" berdasarkan Undang-Undang di atas.
Sebenarnya frasa "wajib melaporkan usahanya" tadi pun masih dapat menjadi multitafsir. Kata "usahanya" berkonotasi "aktif" artinya untuk perusahaan yang masih aktif.
Jika ditilik dari tujuan dibuatnya Undang-Undang pajak itu sendiri, ia dibuat berdasarkan asas keadilan, kesederhanaan, efesiensi, kepastian hukum, kemanfaatan dan kepentingan nasional.
Melaporkan pajak untuk sebuah perusahaan yang sudah tidak ada apalagi tidak ada pajaknya adalah tindakan tidak efesien. Mendendanya berjuta-juta adalah perbuatan tidak adil menurut nurani.
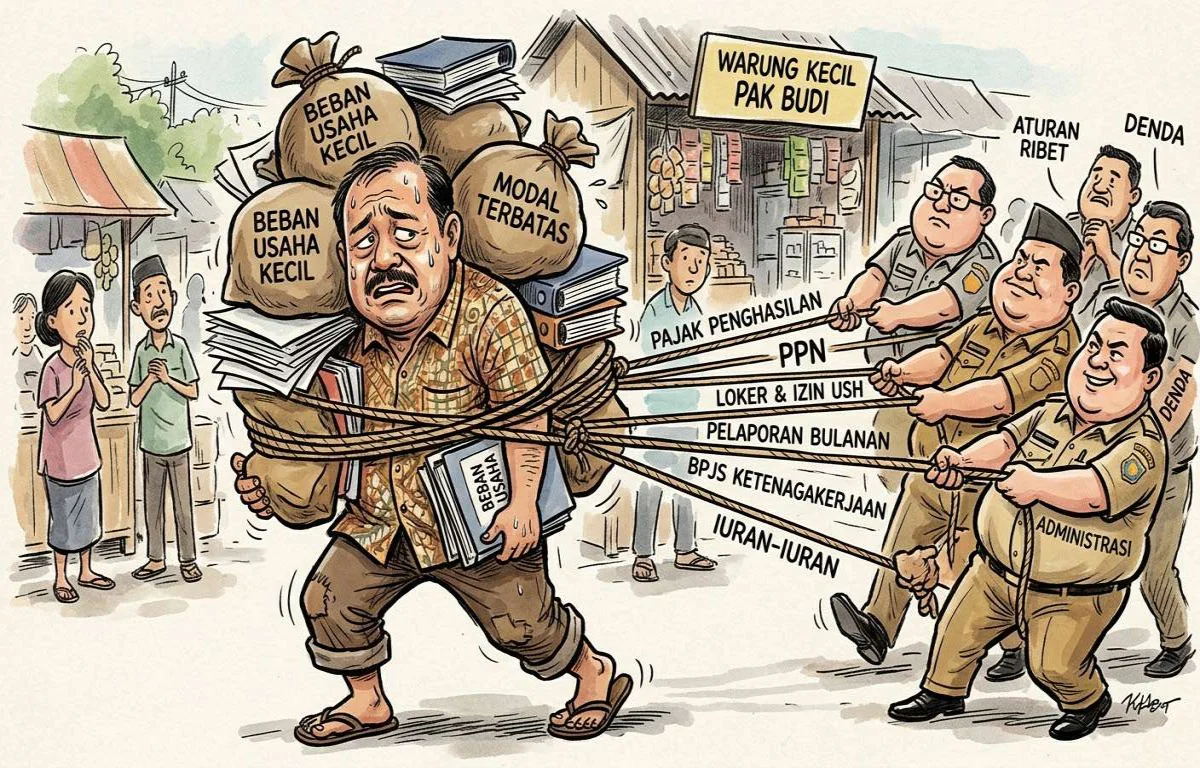
Masih mengalami perihnya kehilangan 1 juta rupiah yang uang itu ia dapat melalui banting tulang, si rakyat yang sedang merintis usaha tadi, yang sedang mengumpulkan uang sedikit demi sedikit untuk meningkatkan usahanya, dihadapkan lagi oleh aturan yang hampir serupa, yaitu "wajib melapor" Rapat Umum Pemegang Saham (RUPS) dimana caranya melalui Notaris yang biayanya bisa mencapai hingga 2 juta rupiah. Dasarnya Permenkum No.49 Tahun 2025.
Bila tidak melapor maka sistim administrasi PT nya akan di blokir, kendati tidak berarti perusahaannya menjadi dihapus. Hanya ia tidak dapat mengubah pengurus direksi dan lain-lain.
Lagi-lagi menggunakan frasa "wajib melapor" dan ada uang disana. Bedanya Laporan RUPS uangnya dibayar kepada Notaris.
Ketua Komite Riset Asosiasi Pengusaha Indonesia Bidang UMKM/IKM, Dewi Meisari Haryati seperti dalam artikel Hukum Online berjudul "Kewajiban Laporan Tahunan PT Dinilai Bebani UMKM..." Ia menghendaki aturan pelaporan tidak disamaratakan. Banyak pelaku UMKM mendirikan Perseroan Terbatas (PT) bukan karena telah menjadi perusahaan besar, melainkan sebagai upaya untuk meningkatkan skala usaha.
Ia mendorong pemerintah menyediakan mekanisme pelaporan tanpa pengesahan notaris atau skema keringanan khusus bagi usaha mikro dan kecil agar kewajiban administratif tidak menjadi hambatan bagi pertumbuhan usaha.
Kembali ke cerita usaha pontang panting si rakyat tadi. Perihnya kehilangan duit yang sudah susah payah didapatnya, sebenarnya masih belum diceritakan mengenai pendapatannya yang harus di potong pajak sekian persen, atau pengeluaran beberapa juta rupiah untuk memperlancar usahanya agar tidak dipersulit di instansi-instansi yang sudah menjadi tradisi.
Si rakyat ini akhirnya berpikir ingin mengikuti jejak Purnomo Belajar Baik yang menghapus saja monetisasi youtubenya, atau seperti keluhan dan kekecewaan banyak rakyat yang suaranya sudah menggema diseluruh semesta, "Negeri Kanoha."